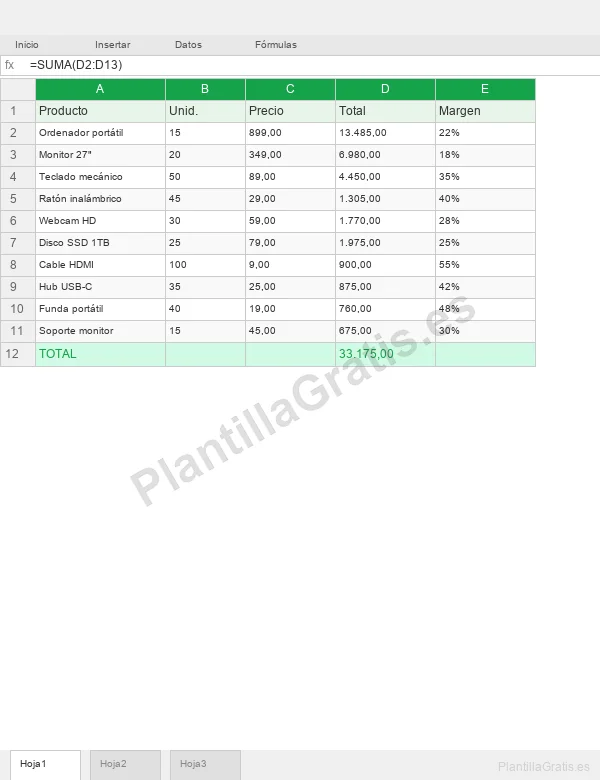
Plantilla de Presupuesto en Excel: Modelos con Fórmulas Automáticas
Descarga esta Plantilla
Hoja de cálculo editable en formato .xlsx. Ábrela con Excel, Google Sheets, LibreOffice Calc o Numbers y adapta las partidas, los tipos de impuesto y las condiciones a tu caso.
3 descargas gratuitas · El formulario pide nombre, email y aceptar la política de privacidad
Respuesta rápida: una plantilla de presupuesto en Excel es una hoja de cálculo con las partidas desglosadas en filas (concepto, unidad, cantidad, precio unitario e importe) y una zona de totales que suma el subtotal, aplica el tipo de IVA que corresponda, resta el descuento y, si el cliente es empresa o profesional y tú eres autónomo, descuenta la retención de IRPF. Para que el documento sirva frente a un cliente tiene que llevar además identificación de las dos partes, número correlativo, fecha de emisión, plazo de validez de la oferta, plazo de ejecución y condiciones de pago. El presupuesto no es una factura: no genera obligación tributaria y no se anota en los libros de IVA.
Qué es exactamente un presupuesto y en qué se diferencia de una proforma o una factura
Un presupuesto es una oferta económica. Describes un trabajo o un suministro, pones precio a cada parte y le das al cliente un plazo para decidir. Mientras no lo acepte, no hay contrato y no hay nada que declarar. En el momento en que lo acepta —por escrito, por email o incluso pagando el anticipo— esa oferta pasa a formar parte del acuerdo entre las partes y te vincula en el precio, el alcance y los plazos que hayas escrito. De ahí que el error más caro al presupuestar no sea equivocarse en una suma, sino describir mal el alcance.
Mucha gente confunde tres documentos que se parecen en el formato pero cumplen funciones distintas. La tabla los separa:
| Documento | Para qué sirve | ¿Vale fiscalmente? | ¿Obliga a quien lo emite? |
|---|---|---|---|
| Presupuesto | Ofertar un trabajo antes de hacerlo | No. No devenga IVA ni se anota en libros | Sí, dentro del plazo de validez que indiques |
| Factura proforma | Anticipar el contenido de la factura: aduanas, financiación, aprobación interna del cliente | No. Debe indicar de forma visible que es proforma | Sí, en los mismos términos que el presupuesto |
| Albarán | Acreditar la entrega de mercancía o la ejecución de un servicio | No sustituye a la factura | Prueba la entrega, no el precio |
| Factura | Documentar la operación ya realizada y repercutir el impuesto | Sí. Contenido obligatorio del Reglamento de facturación (RD 1619/2012) | Genera el derecho de cobro y la deuda tributaria |
La consecuencia práctica es que puedes montar tu presupuesto con la estructura que quieras: no hay un reglamento que te imponga campos, como sí lo hay para la factura. Lo que sí conviene es copiar la disciplina de la factura, porque un presupuesto que ya trae los mismos datos se convierte en factura cambiando el encabezado y poco más.
Estructura de un presupuesto: los bloques que no pueden faltar
Un presupuesto bien montado se lee en dos minutos y no deja hueco a interpretaciones. Estos son los bloques, en el orden en que los espera cualquier cliente:
| Bloque | Qué incluye | Por qué importa |
|---|---|---|
| Emisor | Nombre o razón social, NIF, domicilio, teléfono y email | Sin NIF el documento no se puede convertir en factura sin rehacerlo |
| Destinatario | Nombre, NIF/CIF y dirección; si es obra, también el emplazamiento | Determina si hay retención de IRPF y qué tipo de IVA aplicas |
| Número y fecha | Serie propia de presupuestos, correlativa, con la fecha de emisión | Permite referenciarlo en la factura y en las revisiones |
| Validez | Fecha límite de aceptación de la oferta | Te protege si suben los materiales o cambia tu carga de trabajo |
| Detalle de partidas | Concepto, unidad de medida, cantidad, precio unitario e importe | Es la parte que se discute; cuanto más concreta, menos discusión |
| Totales e impuestos | Base imponible, descuento, tipo y cuota de IVA, retención de IRPF si procede, total | El cliente compara el total; tú necesitas ver la base |
| Plazo de ejecución | Días o semanas desde la aceptación o desde el cobro del anticipo | Evita la discusión sobre cuándo empieza a contar |
| Forma de pago | Anticipo, hitos, vencimiento, medio de pago y datos bancarios | Es la cláusula que más cobros salva |
| Exclusiones | Qué NO está incluido: licencias, tasas, retirada de escombros, imprevistos | Sin este bloque, todo lo no dicho se presume incluido |
| Aceptación | Espacio para fecha y firma del cliente, o mención de aceptación por email | Es la prueba de que la oferta se convirtió en encargo |
El bloque de exclusiones vale más que el de partidas. Las partidas dicen lo que vas a cobrar; las exclusiones dicen lo que no vas a regalar.
Numeración: una serie propia, separada de las facturas
Las facturas tienen que ir numeradas de forma correlativa dentro de cada serie, y esa obligación viene del Reglamento de facturación. Los presupuestos no están sujetos a esa regla, pero conviene numerarlos igual y en una serie distinta, del tipo PRE-2026-0001. Ganas tres cosas: puedes citar el presupuesto en la factura («según presupuesto PRE-2026-0047 aceptado el 12 de septiembre»), distingues las revisiones (PRE-2026-0047-R2) y evitas el desastre clásico de reutilizar la numeración de facturas para documentos que no lo son.
En Excel, la forma limpia de generar ese número es una celda que concatene la serie, el año y el contador con ceros a la izquierda: =CONCAT("PRE-";AÑO(HOY());"-";TEXTO(B1;"0000")). Así solo tocas el contador de B1 y el resto se construye solo.
Validez de la oferta: por qué necesitas una fecha límite
No hay un plazo legal fijo de caducidad de un presupuesto: caduca cuando tú digas que caduca. Si no lo dices, te expones a que alguien acepte meses después un precio que ya no puedes sostener. Lo habitual en servicios profesionales es dar entre 15 y 30 días. En obra con materiales sujetos a vaivenes de precio, muchos profesionales bajan el plazo o añaden una cláusula de revisión del tipo «los precios de materiales se revisarán si la aceptación se produce pasados 30 días desde la emisión».
Si el cliente acepta fuera de plazo, no estás obligado a mantener el precio, pero tampoco tienes que negarte: puedes reemitir el presupuesto con nueva fecha. Ese es justamente el motivo de numerar las revisiones.
Cómo montar la hoja en Excel paso a paso
Si vas a partir de la plantilla, este apartado te sirve para entender qué hace cada zona y personalizarla sin romper nada. Si prefieres construirla desde cero, este es el orden que funciona:
- Separa las hojas por función. Una hoja de datos fijos (tus datos, tipos de IVA, tarifas), una hoja de presupuesto y una hoja de resumen. Mezclar todo en una sola pestaña es lo que después obliga a rehacer las fórmulas.
- Define el área de partidas como tabla. Selecciona la cabecera y las filas de datos y pulsa Ctrl+T. Con una tabla estructurada, al añadir una fila al final las fórmulas se propagan solas y los totales amplían su rango automáticamente.
- Fija las columnas mínimas: código, concepto, unidad (ud, m, m², h, kg), cantidad, precio unitario, descuento, importe y código de IVA.
- Calcula el importe de línea con
=[@Cantidad]*[@[Precio unitario]]*(1-[@Descuento])y redondea a dos decimales para que la suma de líneas cuadre con el total. - Monta el bloque de totales debajo de la tabla: base imponible, cuota de IVA por tipo, retención de IRPF si procede y total a pagar.
- Añade validación de datos en las columnas de unidad y de código de IVA para que nadie escriba «21 %» donde debe ir «G».
- Protege las celdas de fórmula. Desbloquea solo las de entrada (Formato de celdas → Protección → desmarcar «Bloqueada») y después Revisar → Proteger hoja.
- Configura la impresión antes de darla por terminada: área de impresión, repetir fila de títulos en cada página y ajustar a una página de ancho. Un presupuesto que sale cortado en el PDF resta credibilidad.
Fórmulas de Excel que de verdad usarás en un presupuesto
No hace falta dominar Excel para llevar presupuestos. Con este puñado de funciones cubres el 95 % de los casos. Recuerda que en la versión española el separador de argumentos es el punto y coma, no la coma.
| Función | Para qué la usas | Ejemplo |
|---|---|---|
SUMA |
Base imponible del presupuesto | =SUMA(G6:G45) |
SUMAR.SI |
Subtotal por capítulo o por tipo de IVA | =SUMAR.SI(H6:H45;"R";G6:G45) |
SUMAR.SI.CONJUNTO |
Subtotal con dos o más condiciones (capítulo + tipo) | =SUMAR.SI.CONJUNTO(G:G;A:A;"02";H:H;"G") |
BUSCARV / BUSCARX |
Traer el precio unitario desde tu tarifa | =BUSCARX(A6;Tarifas!A:A;Tarifas!C:C;0) |
SI / SI.CONJUNTO |
Asignar el tipo de IVA según un código de letra | =SI(H6="R";0,1;SI(H6="S";0,04;0,21)) |
REDONDEAR |
Cerrar cada línea a dos decimales y evitar descuadres de céntimos | =REDONDEAR(D6*E6;2) |
SUBTOTALES |
Sumar solo las filas visibles cuando filtras por capítulo | =SUBTOTALES(109;G6:G45) |
SI.ERROR |
Dejar la celda en blanco en vez de mostrar #N/A al cliente | =SI.ERROR(BUSCARX(...);"") |
CONCAT / TEXTO |
Construir el número de presupuesto y las fechas en formato largo | =TEXTO(HOY()+30;"dd/mm/aaaa") |
Formato condicional para ver las desviaciones sin buscarlas
Cuando compares lo presupuestado con lo realmente gastado, marca las desviaciones con color en lugar de revisar columna por columna. Ve a Inicio → Formato condicional → Nueva regla → «Utilice una fórmula que determine las celdas para aplicar formato» y escribe =$F6>$E6*1,05, con relleno rojo. Cualquier línea cuyo coste real supere en más de un 5 % lo previsto se pinta sola. Cambia el 1,05 por el margen de tolerancia que manejes.
Nombres definidos: la diferencia entre una hoja mantenible y un jeroglífico
En vez de arrastrar Datos!$B$4 por veinte fórmulas, selecciona esa celda y ponle un nombre en el cuadro de nombres, por ejemplo IVA_General. A partir de ahí escribes =Base*IVA_General. Cuando cambie un tipo impositivo tocas una celda y no hay riesgo de dejarte una fórmula sin actualizar. Es el paso que más disgustos evita en hojas que se usan durante años.
IVA en el presupuesto: qué tipo aplicas y cuándo no aplicas ninguno
El tipo de IVA no depende de tu actividad, sino de la operación concreta. Estos son los tres tipos vigentes en el territorio peninsular y Baleares según la Ley 37/1992:
| Tipo | % | Casos habituales en un presupuesto |
|---|---|---|
| General | 21 % | Servicios profesionales, obra nueva, mobiliario, equipos, la mayoría de suministros |
| Reducido | 10 % | Renovación y reparación de vivienda con requisitos, hostelería, transporte de viajeros |
| Superreducido | 4 % | Libros y prensa, medicamentos de uso humano, alimentos de primera necesidad, prótesis |
El 10 % en reformas de vivienda: los tres requisitos
Es la duda que más aparece en presupuestos de obra. El artículo 91 de la Ley del IVA permite aplicar el 10 % a obras de renovación y reparación de vivienda cuando se cumplen los tres requisitos a la vez: que el destinatario sea una persona física que use la vivienda para uso particular (o una comunidad de propietarios); que la construcción o la última rehabilitación haya terminado al menos dos años antes del inicio de las obras; y que quien ejecuta la obra no aporte materiales cuyo coste supere el 40 % de la base imponible. Si los materiales pasan de ese 40 %, la operación completa va al 21 %.
Por eso conviene desglosar en el presupuesto el coste de materiales y el de mano de obra: es lo que te permite justificar el tipo aplicado si te lo preguntan. Ante cualquier duda sobre un caso concreto, consúltalo con tu asesor fiscal antes de emitir, porque rectificar un tipo mal aplicado obliga a emitir factura rectificativa y a regularizar.
Inversión del sujeto pasivo en ejecuciones de obra
En determinadas ejecuciones de obra de urbanización de terrenos o de construcción y rehabilitación de edificaciones, cuando se contratan entre promotor y contratista (o entre contratista y subcontratista) en el marco de un proceso de urbanización o edificación, el IVA lo declara el destinatario y no el emisor. Es la inversión del sujeto pasivo del artículo 84 de la Ley del IVA. En el presupuesto se refleja poniendo la cuota a cero y añadiendo la mención «Operación con inversión del sujeto pasivo (art. 84.Uno.2.º LIVA)». Si tu plantilla no contempla ese caso, añade un código de IVA adicional del tipo ISP con valor 0 y la nota al pie asociada.
Canarias, Ceuta y Melilla: ni IVA ni los mismos tipos
Una plantilla peninsular que hable de «IVA reducido de obra» no sirve tal cual en Canarias, donde el impuesto aplicable es el IGIC, ni en Ceuta y Melilla, donde se aplica el IPSI. Los tipos y las reglas son distintos y se fijan por normativa propia. Si trabajas en esos territorios, cambia la etiqueta del campo en la hoja y comprueba el tipo vigente en la administración tributaria correspondiente antes de enviar la oferta.
Retención de IRPF: cuándo tienes que restarla del total
Si eres autónomo en estimación directa y facturas a una empresa, a otro profesional o a una persona jurídica, tu cliente está obligado a practicarte retención de IRPF. Eso cambia el total que el cliente te transfiere, así que el presupuesto debe reflejarlo o parecerá que cobras más de lo que vas a cobrar.
- 15 % es el tipo general de retención para actividades profesionales.
- 7 % puedes aplicarlo en el año en que te das de alta en la actividad y en los dos siguientes, comunicándoselo por escrito al pagador.
- No hay retención cuando el cliente es un particular, ni cuando tu actividad es empresarial (comercio, hostelería, la mayoría de actividades del IAE en secciones empresariales) en vez de profesional.
- Determinadas actividades tienen tipos específicos más bajos. Si no tienes claro en qué grupo encajas, la clave está en el epígrafe del IAE con el que estás dado de alta: consúltalo con tu gestoría.
En la hoja, la retención se calcula siempre sobre la base imponible, nunca sobre el total con IVA. El orden correcto de los totales es: base imponible, más cuota de IVA, menos retención de IRPF, igual a total a percibir.
Un presupuesto que no muestra la retención no está mal calculado: está mal comunicado. El cliente aprueba una cifra y luego transfiere otra, y esa conversación siempre acaba costando tiempo.
Presupuesto de obra: del PEM al presupuesto base de licitación
Cuando el presupuesto va acompañado de proyecto técnico, o cuando concurres a una licitación pública, la terminología se vuelve específica y conviene usarla bien. La cadena de cálculo es siempre la misma:
| Concepto | Cómo se calcula |
|---|---|
| Presupuesto de ejecución material (PEM) | Suma de todas las partidas de obra: materiales, mano de obra y maquinaria, sin más añadidos |
| Gastos generales | Porcentaje sobre el PEM que en contratación pública el Reglamento de la LCSP sitúa entre el 13 % y el 17 % |
| Beneficio industrial | 6 % sobre el PEM en el mismo marco reglamentario |
| Presupuesto de ejecución por contrata | PEM + gastos generales + beneficio industrial |
| Presupuesto base de licitación | Ejecución por contrata con el IVA desglosado como partida independiente |
En obra privada nadie te obliga a usar esos porcentajes, pero la estructura sigue siendo útil: separar el coste directo del margen te dice al instante cuánto puedes bajar en una negociación antes de trabajar a pérdida. Si presupuestas «a ojo» un precio cerrado, esa información no la tienes.
Un detalle que se olvida a menudo: las mediciones. Una partida de alicatado en metros cuadrados debe indicar de dónde sale la medición (por ejemplo, «alicatado de paramentos verticales, medido a cinta corrida sin descontar huecos menores de 1 m²»). Sin criterio de medición escrito, la discusión sobre la certificación final está garantizada.
Condiciones de pago: la parte que decide si cobras
Un presupuesto sin condiciones de pago es una invitación a pagar cuando el cliente pueda. Estas son las cláusulas que conviene dejar escritas:
- Anticipo. En trabajos con compra de material o con dedicación larga, un porcentaje a la aceptación filtra a los clientes que no van en serio y financia el arranque.
- Pagos por hitos. En proyectos de varias semanas, ata cada cobro a un entregable verificable, no a una fecha del calendario. «Al finalizar la instalación eléctrica» es discutible; «a la entrega del boletín eléctrico» no lo es.
- Plazo de vencimiento. Indica los días desde la emisión de la factura. En operaciones entre empresas, la Ley 3/2004 de morosidad fija un plazo general máximo de 60 días naturales, que no puede ampliarse por pacto.
- Medio de pago. Transferencia, domiciliación o tarjeta, con los datos bancarios en el propio documento para que nadie tenga que pedirlos.
- Consecuencias del retraso. Mencionar que el impago devenga intereses de demora conforme a la ley de morosidad no es agresivo: es información.
- Titularidad hasta el pago. En suministro de material, una reserva de dominio hasta el cobro íntegro es habitual y conviene decirlo.
Si tu cliente es un consumidor: lo que la ley te pide y lo que le da a él
Cuando presupuestas a un particular, entras en el terreno de la normativa de consumo, y hay tres puntos que conviene tener claros porque se repiten mal escritos en muchas plantillas que circulan por internet.
- Precio total e información previa. El texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (RDL 1/2007) obliga a informar del precio total, impuestos incluidos, y de los gastos adicionales antes de que el consumidor quede vinculado. Un presupuesto que solo muestra la base imponible no cumple esa función informativa: pon el total con IVA bien visible.
- Garantía legal de conformidad: 3 años. Desde la reforma del Real Decreto-ley 7/2021, los bienes vendidos a consumidores a partir del 1 de enero de 2022 tienen una garantía legal de conformidad de tres años, no de dos. Si tu plantilla o tus condiciones aún recogen el plazo anterior, actualízalas. Para servicios, el plazo de garantía legal es de un año.
- Desistimiento: 14 días naturales. En contratos a distancia o celebrados fuera del establecimiento, el consumidor dispone de 14 días naturales para desistir sin justificar su decisión y sin penalización (arts. 102 a 108 del RDL 1/2007). No es legal escribir que «solo se admiten devoluciones sin abrir y en su embalaje original»: el consumidor puede comprobar el producto, y solo responde de la disminución de valor por una manipulación que vaya más allá de esa comprobación.
Hay dos excepciones que sí puedes invocar y que conviene mencionar en el presupuesto cuando aplican. La primera: los bienes confeccionados conforme a las especificaciones del consumidor o claramente personalizados quedan fuera del derecho de desistimiento (art. 103.c). La segunda: si el consumidor te pide expresamente que empieces el servicio dentro del plazo de desistimiento y el servicio se ejecuta por completo, pierde ese derecho, siempre que se lo hayas informado y él lo haya reconocido previamente. Para que esa segunda excepción funcione tiene que constar por escrito, y el presupuesto es el sitio natural para recogerlo.
Añade también que en algunos sectores el presupuesto previo por escrito no es opcional. Los talleres de reparación de vehículos, por ejemplo, están obligados a ofrecerlo por su normativa específica, y hay regulación autonómica equivalente para otros servicios a domicilio. Si trabajas en uno de esos sectores, comprueba la norma de tu comunidad autónoma.
Errores frecuentes al presupuestar en Excel
Los fallos que más dinero cuestan no son de Excel, son de criterio. Aun así, unos cuantos son puramente de hoja de cálculo y se arreglan en dos minutos:
- Rangos que no crecen. Añades tres partidas al final y el total sigue sumando hasta la fila anterior. Se resuelve convirtiendo el área en tabla estructurada o dejando siempre una fila vacía dentro del rango de suma.
- Descuadres de céntimos. Si no redondeas cada línea, la suma de importes visibles no coincide con el total calculado. Aplica
REDONDEARen la línea, no solo formato de número. - Retención calculada sobre el total con IVA. Error clásico que infla la retención un 21 %. La base de la retención es la base imponible.
- Un solo tipo de IVA para todo el presupuesto. En trabajos mixtos puede convivir el 21 % de un suministro con el 10 % de la mano de obra de reforma. Usa una columna de código por línea.
- No incluir partida de imprevistos. En obra y en proyectos largos es práctica habitual reservar un porcentaje del total para contingencias, declarado y visible, en lugar de esconderlo inflando partidas.
- Olvidar los costes indirectos. Desplazamientos, licencias de software, seguros, tiempo de gestión y garantía posventa existen aunque no se facturen aparte. Si no los repercutes, salen de tu margen.
- Presupuestar horas sin margen de revisión. Todo trabajo entregado al cliente lleva iteraciones. Presupuesta el número de rondas incluidas y el precio de las adicionales.
- Enviar el .xlsx en lugar de un PDF. Mandar la hoja editable permite que el cliente vea tus fórmulas, tus costes internos y las pestañas auxiliares, y que modifique cifras. Exporta a PDF con Archivo → Guardar como → PDF y guarda el Excel para ti.
- Reutilizar un presupuesto antiguo sin revisar. Es la vía rápida para enviar a un cliente el nombre de otro, un precio caducado o un plazo imposible. Revisa siempre la cabecera y la fecha de validez.
¿Excel, Google Sheets o un programa de gestión?
La respuesta honesta depende del volumen y de si necesitas que el presupuesto se conecte con la facturación. No damos precios de las herramientas de pago porque cambian a menudo y por plan: consúltalos en la web de cada fabricante antes de decidir.
| Opción | Le va bien a | Dónde se queda corta |
|---|---|---|
| Plantilla de Excel | Autónomos y pymes con pocos presupuestos al mes, y quien necesita trabajar sin conexión | No enlaza con la facturación ni lleva el seguimiento de aceptados y rechazados |
| Google Sheets | Equipos que editan el mismo documento a la vez y quieren historial de versiones | Trabajo sin conexión limitado y alguna diferencia de formato al exportar |
| LibreOffice Calc | Quien no quiere licencia de pago y trabaja en local | Algunas funciones recientes de Excel no tienen equivalente exacto |
| Software de gestión | Volumen alto, varios usuarios, conversión automática de presupuesto a factura y control de cobros | Coste recurrente, dependencia del proveedor y menos libertad para cambiar el formato |
| Software de mediciones (obra) | Presupuestos con bases de precios, mediciones por partidas y certificaciones | Curva de aprendizaje alta; desproporcionado para trabajos pequeños |
Un criterio práctico: mientras puedas llevar el seguimiento de tus presupuestos en una pestaña de la propia hoja, Excel te sobra. En cuanto empieces a perder de vista cuáles están pendientes de respuesta, es señal de que necesitas una herramienta que los gestione por ti.
Del presupuesto aceptado a la factura
Si has montado bien el presupuesto, la factura sale casi sola. El camino es este: duplicas la hoja, cambias el encabezado de «Presupuesto» a «Factura», sustituyes el número de la serie de presupuestos por el de la serie de facturas, pones la fecha de expedición y añades la referencia al presupuesto aceptado. Las partidas y los totales ya están.
Lo que sí cambia es el régimen del documento. La factura tiene contenido obligatorio, numeración correlativa por serie y obligación de conservación, y forma parte de los libros registro de IVA. Además, la normativa de sistemas informáticos de facturación y la factura electrónica entre empresas están en pleno despliegue en España, con calendarios que se han ido ajustando: si emites facturas con una hoja de cálculo, comprueba en la sede de la Agencia Tributaria cuál es tu situación antes de dar por bueno tu método actual. Los presupuestos, al no ser facturas, quedan fuera de esas obligaciones.
La utilidad de un presupuesto no está en acertar el número: está en tener una referencia contra la que comparar lo que acaba pasando. Sin ese punto de partida, no sabes si un trabajo te salió bien o mal, solo si cobraste.
Preguntas frecuentes sobre la plantilla de presupuesto en Excel
¿Cómo descargo la plantilla de presupuesto en Excel?
Pulsa el botón «Descargar Plantilla» de esta página. Se abre un formulario que pide nombre, email y aceptar la política de privacidad, y da acceso a tres descargas gratuitas. El fichero llega en formato .xlsx y se guarda en la carpeta de descargas de tu navegador.
¿Puedo abrir la plantilla en Google Sheets si no tengo Excel?
Sí. Sube el .xlsx a Google Drive, haz clic derecho y elige «Abrir con → Hojas de cálculo de Google». Las funciones de suma, condicionales y búsqueda tienen equivalente directo. Revisa después el formato de moneda y el separador decimal, que es lo que más suele bailar en la conversión.
¿Qué IVA pongo en un presupuesto de reforma de vivienda?
Puede ser el 10 % si se cumplen a la vez los tres requisitos del artículo 91 de la Ley del IVA: destinatario persona física para uso particular o comunidad de propietarios, vivienda terminada al menos dos años antes del inicio de las obras y materiales aportados por debajo del 40 % de la base imponible. Si falla alguno, va al 21 %. Es una calificación con matices: contrástala con tu asesor fiscal antes de emitir.
¿Tengo que aplicar retención de IRPF en el presupuesto?
Solo si eres autónomo con actividad profesional y el destinatario es una empresa, otro profesional o una persona jurídica. El tipo general es del 15 %, y del 7 % durante el año de alta y los dos siguientes si se lo comunicas al pagador. A clientes particulares no se les practica retención. Se calcula siempre sobre la base imponible, nunca sobre el total con IVA.
¿Cuánto tiempo es válido un presupuesto?
El que tú indiques. No hay un plazo legal general: si no escribes fecha límite, te arriesgas a que alguien acepte meses después un precio que ya no puedes sostener. En servicios profesionales lo habitual son 15 o 30 días; en obra con materiales volátiles, menos, o con una cláusula de revisión de precios si la aceptación se demora.
¿Un presupuesto aceptado me obliga a mantener el precio?
Sí. Una vez aceptado dentro de su plazo de validez, la oferta forma parte del acuerdo y te vincula en precio, alcance y plazos. Puedes cobrar más solo si el cliente encarga trabajos no incluidos, y para eso hace falta un presupuesto adicional aceptado, no una factura sorpresa al final.
¿Qué diferencia hay entre presupuesto y factura proforma?
El presupuesto es una oferta comercial con estructura libre. La proforma imita el formato de una factura y se usa para trámites como aduanas, solicitudes de financiación o aprobaciones internas del cliente. Ninguno de los dos tiene efectos fiscales: no repercuten IVA ni se anotan en los libros registro. Solo la factura definitiva lo hace.
¿Cómo añado filas nuevas sin romper los totales?
Si el área de partidas está convertida en tabla (Ctrl+T), basta con escribir en la primera fila vacía justo debajo: la tabla se amplía sola y arrastra fórmulas y formato. Si no es una tabla, haz clic derecho sobre una fila intermedia y elige «Insertar», nunca al final del bloque, porque las fórmulas de subtotal podrían dejar fuera la fila nueva.
¿Qué es el PEM y para qué sirve en un presupuesto de obra?
El presupuesto de ejecución material es la suma de las partidas de obra —materiales, mano de obra y maquinaria— sin gastos generales ni beneficio industrial. Sobre él se aplican esos dos conceptos para obtener el presupuesto de ejecución por contrata, y añadiendo el IVA se llega al presupuesto base de licitación. Separar el coste directo del margen te dice cuánto puedes negociar sin trabajar a pérdida.
¿Puedo proteger las celdas con fórmulas para que el cliente no las borre?
Sí. Selecciona las celdas donde sí se debe escribir, entra en Formato de celdas → Protección y desmarca «Bloqueada». Después ve a Revisar → Proteger hoja y deja marcada la opción de seleccionar celdas desbloqueadas. Con eso se rellenan los datos pero no se tocan las fórmulas. Aun así, al cliente conviene enviarle el PDF, no la hoja.
¿Qué garantía tengo que ofrecer si mi cliente es un particular?
En bienes vendidos a consumidores desde el 1 de enero de 2022, la garantía legal de conformidad es de tres años tras la reforma del RDL 7/2021; para servicios, de un año. Unas condiciones que aún recojan el plazo anterior están desactualizadas. La garantía comercial que ofrezcas voluntariamente se suma a esa, nunca la sustituye ni la recorta.
¿El cliente puede echarse atrás después de aceptar el presupuesto?
Si es un consumidor y el contrato se celebró a distancia o fuera de tu establecimiento, dispone de 14 días naturales para desistir sin justificarlo. Hay excepciones: los bienes personalizados o hechos a medida quedan fuera, y también el servicio ya ejecutado por completo cuando el consumidor pidió expresamente empezar dentro de ese plazo y reconoció por escrito que perdería el derecho. Deja constancia de esa solicitud en el propio presupuesto.
¿Envío el presupuesto en Excel o en PDF?
En PDF. Si mandas el .xlsx, el cliente ve tus fórmulas, tus pestañas de costes internos y puede cambiar cifras antes de reenviarlo. Guarda el Excel como tu documento de trabajo y exporta con Archivo → Guardar como → PDF, revisando antes el área de impresión para que no se corte ninguna columna.
Otras plantillas y recursos oficiales
- Plantillas de presupuesto — modelos en otros formatos para enviar al cliente
- Todas las plantillas de Excel
- Plantilla de control de gastos en Excel — para el seguimiento de lo que realmente gastas
- Plantilla Gantt en Excel — para planificar el calendario junto con el presupuesto
- Fórmulas y funciones de Excel — documentación oficial de Microsoft
- Ayuda de Google Sheets — centro de asistencia oficial
- Sede electrónica de la Agencia Tributaria — tipos de IVA, retenciones y obligaciones de facturación vigentes
- Ley 37/1992 del IVA (BOE) — texto consolidado
- RDL 1/2007, Ley General para la Defensa de los Consumidores y Usuarios (BOE) — garantía y desistimiento
Aviso. Este contenido es informativo y no sustituye al asesoramiento fiscal o jurídico. Los tipos impositivos, las retenciones y las obligaciones de facturación cambian: comprueba siempre la normativa vigente en la Agencia Tributaria o consulta con tu gestoría antes de emitir un presupuesto o una factura. Esta página explica criterios y normativa: no incluye mediciones de laboratorio ni valoraciones de usuarios.